私ミカタハルコは、大手の調剤薬局を40代で辞めて、約1年間無職で暮らしました。
私のように、すぐに転職せずゆっくり休みたいなと思っている方の中には、
「退職後にかかるお金って、具体的にどんなものがあるんだろう…」
「次に働くまで貯金でやっていけるかな、失業保険ってどんな感じだろう…」
「すぐに転職しなくても、しばらく休んでもいいのかな…」
など、不安や心配がある方もいるのではないでしょうか。
いろいろ反省点はあるものの、結論から言うと、私は休んでよかったです。
ただ、お金の面では想像以上に大変でした。
実際にかかったお金は、こんな感じです。
- 税金・保険料・医療費で1年間に約118万円(生活費は別)
- 受け取った雇用保険の給付(失業保険)は150日分で約102万円
給付は、税金と保険料の支払いでほぼ消えてしまいました。
 ミナ
給付があっても、税金と保険料でほとんどなくなってしまったんですね…
 ハルコ
そうなの。でも、先に知っていれば、もっと安心して休めたと思うんです
振り返ってみると、退職前に
・出ていくお金
・入ってくるお金とその時期
・休みが長引いたときの備え
・休みながらできる転職準備
の4つを確かめておけば、もっと安心して休めたと思います。
→ 4つのポイントを先に読む
この記事では、私が無職期間に実際に払ったお金と、受け取った雇用保険の給付、貯金を取り崩して感じたことをまとめました。
あわせて、退職前に自分の場合の金額を確かめる方法も紹介しています。
ハルコこの記事は、2023〜2024年ごろの私自身の体験を元にしています。金額や制度の扱いは、時期・個人の状況で異なります
退職して約1年休んだ、当時の私の状況
当時の私の状況
・無職期間:2023年4月から約1年間
・休む期間:退職時には決めていなかった
・退職前の働き方:調剤薬局のフルタイム正社員
私たち夫婦に子どもはいません。
「生活費は夫婦で折半する」というのが、私自身の考えです。
当時も、仕事を休んでいるあいだの自分の分は、できるだけ自分で負担したいと思っていました。
次の転職先を決めずに辞めることには、不安もありました。
それでも、当時の正直な気持ちは「お金が続くあいだは、できるだけ休んでいたい」
結果として、再就職まで約1年間を無職で過ごしました。
休んでいたあいだの過ごし方や気持ちの変化は、こちらの記事に書いています。
退職後にかかるお金|生活費のほかに実際に払った金額
| 支出 | 対象期間 | 当時払った金額 |
|---|---|---|
| 任意継続の健康保険料(介護保険料を含む) | 2023年4月から1年間 | 560,880円(46,740円/月✕12か月) |
| 国民年金保険料 | 同上 | 198,240円(16,520円/月✕12か月) |
| 住民税 | 同上 | 302,000円を4期に分けて (75,000〜77,000円/期✕4回) |
| 入院・検査などを含む医療費 | 同上 | 116,530円 |
| 合計 | 1,177,650円 |
任意継続の健康保険料
退職後の健康保険は、勤務先で加入していた健康保険の任意継続を選びました。
当時は「国民健康保険に切り替えても、保険料はそれほど変わらないだろう」と考え、詳しく比較はしていません。
市役所へ行くものだと思っていた切り替え手続きも手間に感じ、そのまま続けることにしたのです。
実際に支払った健康保険料
・月額:46,740円
・1年間の合計:560,880円
※介護保険料を含む。2023年4月〜2024年3月の私の場合です
健康保険料だけで年間50万円を超える支払い。
正直、私にはこの負担が一番きつかったです。
半分持ってくれていた会社負担分がなくなり、全額を自分で払う重さを実感しました。
金額だけでなく、支払い期限でも慌てたことがあります。
毎月の納付書が届いてから支払い期限まで、あまり日数がなかったと記憶しています。
私は、1度だけその期限をうっかり見過ごしてしまいました。
慌てて健康保険組合に電話したところ、「今回だけ」と言われ、期限の延長を認めてもらえました。
本当にほっとしましたが、たまたまかもしれません。
同じように期限を過ぎてしまった場合は、加入先に早めに電話で確認してみてください。
 ハルコ
納付書が届いた時点で、すぐに期限を確認しておけばよかったと反省しています。
給与から天引きのときには意識していなかった、支払いを自分で管理する大切さを感じました
国民年金保険料
私は退職後、国民年金の第1号被保険者として保険料を納めました。
実際に支払った国民年金保険料
・月額:16,520円
・1年間の合計:198,240円
※2023年4月〜2024年3月の私の場合。
任意継続の健康保険料と合わせると、毎月63,260円、1年間で759,120円。
生活費や住民税とは別に、健康保険と年金だけでこれだけの支払いがありました。
ミナ生活費とは別に、健康保険と年金だけでそんなにかかっていたんですね…
退職後に届いた住民税の納付書
退職後、住民税の年間納付書が届きました。
ある程度は覚悟していたものの、金額を見てあらためて驚きました。
実際に支払った住民税
・1回あたり:75,000〜77,000円
・全4回の合計:302,000円
一括で払うこともできましたが、4回に分けても合計額は変わらなかったので、私は分けて支払うことにしました。
働いていたころは給与明細の手取り額ばかり見ていて、住民税がいくら引かれているのか、あまり意識していなかったんですよね。
 ハルコ
納付書を見て自分で支払うと、給与天引きのときよりも金額の大きさを実感しました
予定していなかった入院・検査の費用
無職期間中に受けた健康診断で、副鼻腔の病気が見つかりました。
紹介先の病院で数回の診察・検査を経て、4日間の入院で内視鏡手術を受けました。
実際に支払った医療費
・入院・手術:88,530円
・その前後の診察・検査など:28,000円
・合計:116,530円
※副鼻腔の入院・手術に関わる費用のみです。高額療養費制度を利用したうえで、当時私が実際に負担した金額です。
健康保険料の支払いは負担に感じていましたが、今回の入院では、高額療養費制度によって自己負担を抑えられ本当に助かりました。
ハルコ高額療養費制度を利用していなかったら、3割負担で236,370円支払わなければいけなかったですよ…
それでも、退職時には見込んでいなかった出費です。
休んでいるあいだのお金を考えるうえで、医療費も忘れられない支出になりました。
退職後の生活を支えた雇用保険の給付と貯金
退職後の生活を支えたのは、雇用保険の給付と、それまでに蓄えていたお金です。
20年以上正社員として働いてきましたが、雇用保険の基本手当(いわゆる失業手当)を受け取ったのは、このときが初めてでした。
雇用保険の給付を受けるまで
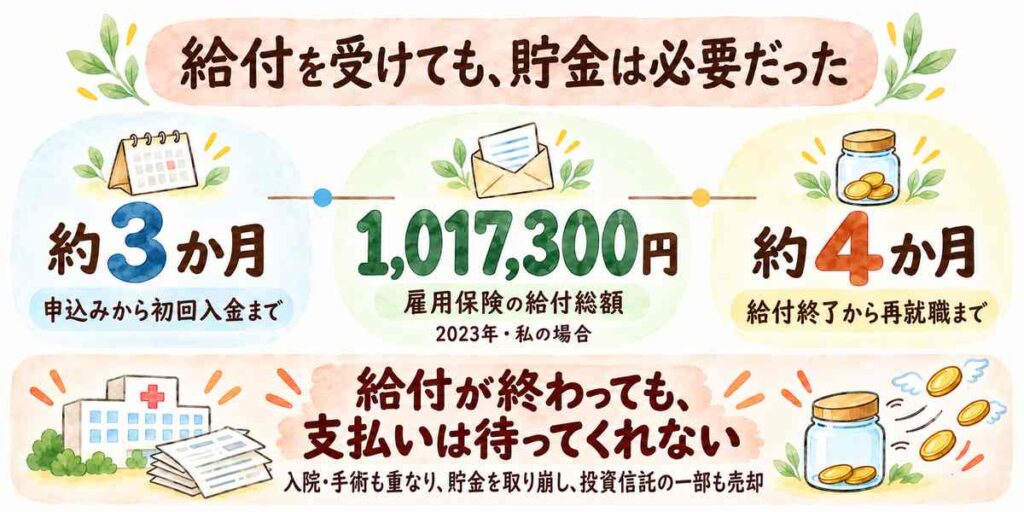
私の場合、ハローワークで求職申込みをしてから、最初の入金まで約3か月かかりました。
初回の入金までの流れ
- 2023年3月末:退職
- 4月中旬:ハローワークで求職申込み
- 4月末:雇用保険説明会に参加
- 5月中旬:初回の失業認定日
- 7月:初回の入金
※上記は2023年当時の私の体験です。
2025年4月1日以降の自己都合退職では、給付制限期間が原則2か月から1か月に短縮されています。
実際の入金時期は、手続きや認定日などによって異なります。
受給が始まるまでの生活費や税金、保険料は、貯金から支払っていました。
この期間の出費はある程度覚悟していたので、当初はそれほど慌てずに過ごせていました。
参考:厚生労働省「Q&A~労働者の皆様へ(基本手当、再就職手当)~」
受け取った金額と、生活への助けになったこと
私の場合、給付日数の算定に使われる雇用保険の加入期間が20年以上あり、所定給付日数は150日でした。
その150日分を、2023年7月から11月にかけて、計6回に分けて受け取りました。
※給付日数は、雇用保険の加入期間や退職理由、年齢などによって異なります。
実際に受け取った雇用保険の給付
| 支給回 | 支給月 | 受給額 |
|---|---|---|
| 1回目 | 7月 | 108,512円 |
| 2回目 | 8月 | 189,896円 |
| 3回目 | 9月 | 189,896円 |
| 4回目 | 9月 | 189,896円 |
| 5回目 | 10月 | 189,896円 |
| 6回目 | 11月 | 149,204円 |
| 合計 | 1,017,300円 |
受給中は、ハローワークのオンラインや会場でのセミナーに参加し、窓口で転職相談も行いました。
給与収入がなくても、生活費や税金、保険料の支払いは続きます。
その一部を給付でまかなえたことは、大きな助けになりました。
参考:ハローワークインターネットサービス「基本手当の所定給付日数」
貯金や投資信託を取り崩してまかなった支払い
給付を受けているあいだも、足りない分は普通預金から支払っていました。
特にしんどかったのは、給付が終了してから再就職するまでの約4か月。
ちょうどこの時期に、入院・手術も重なりました。
再就職の約4か月前には、保有していた投資信託の一部も売却し、支払いに充てました。
手術後、ひと月ほどで体調が落ち着いてから、再就職に向けて動き始めました。
そのあいだも、生活費や税金、保険料の支払いは待ってくれません。
それまでの蓄えがあったことで、再就職までの生活を支えられたのは、本当にありがたかったです。
一方で、予定外の出費も含めて、働いていないあいだにどれだけのお金が必要になるのか、見積もりが甘かったと感じます。
ハルコ退職前に、生活費以外の支払いや、給付が終わってからの生活まで、もう少し具体的に考えておけばよかったです
退職前に、お金のことで確認しておけばよかったこと
無職時代にかかった税金や保険料などをあらためて振り返ってみて、いろいろ後悔や反省はあります。
 ハルコ
それを踏まえて、今だったらどうするか。
ちょっと考えてみました
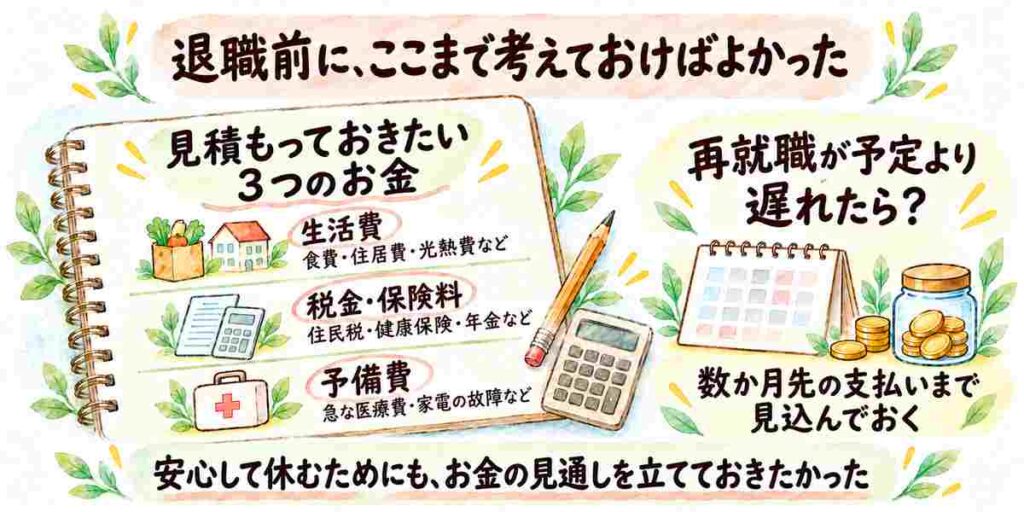
生活費と、税金・保険料の支払い分を分けて考える
退職後のお金を考えるときは、貯金の全額を生活費として使えるわけではありません。
税金や保険料の支払い分も、別に見積もっておく必要があります。
金額の目安は、次の方法で確認できます。
退職前に確認したいお金と確認先
- 国民健康保険料
お住まいの市区町村の公式サイトに、試算ページや試算シートがあるか確認。
見つからない場合は、国保担当窓口へ相談できます。 - 任意継続の健康保険料
現在加入している健康保険組合・協会けんぽに確認。国民健康保険料と比較しておくと、退職後の健康保険を選ぶ際の参考になります。 - 住民税
手元の住民税決定通知書で、その年度の税額を確認。
退職後に残る支払額や支払方法は、勤務先の給与担当などに確認しておきます。
翌年度分の目安は、自治体の試算サイトや税務担当窓口で確認できます。 - 国民年金保険料
自分で国民年金保険料を納める場合は、日本年金機構の公式サイトで、該当年度の月額を確認できます。
※自治体の試算ページは、「市区町村名+国民健康保険料+試算」「市区町村名+住民税+試算」などで検索できます。
源泉徴収票などを手元に用意し、公式サイトの案内に沿って入力してください。
試算額はあくまで目安なので、対象年度も確認しておきましょう。
予定外の出費や、休む期間が延びることも見込む
退職前に支出を見積もっていても、予定どおりにいかないことはあります。
私の場合は、先ほどの入院・手術がそうでした。
毎月の生活費や税金・保険料とは別に、次のような支出に備える予備費も残しておきたいところです。
- 病気やけがによる出費:診察・検査・入院など
- 家電の故障による出費:冷蔵庫や洗濯機などの修理・買い替え
- 冠婚葬祭に伴う出費:ご祝儀・香典、交通費など
また、体調の回復に時間がかかったり、希望に合う職場がすぐに見つからなかったりして、働き始める時期が予定より遅れる可能性もあります。
「再就職が予定より数か月遅れたら、支払いをまかなえるか」まで考えておけばよかったと感じます。
お金が足りなくなって、譲れない条件まで妥協して職場を決めることは避けたいものです。
納得して次の職場を選ぶためにも、予定どおりに再就職できることを前提にせず、お金に余裕を持たせておきたいです。
焦って職場を選ぶと、見落としやすいサインもあります。
面接や見学などで確認したいポイントは、ブラック薬局の見分け方にまとめています。
再就職の準備と、働き方の選択肢を考えておく
私は退職したとき、期間を決めずに休むことにしました。
休んでいるあいだに体調や気持ちに余裕が出てきた段階で、次の働き方を少しずつ考えておく方法もあったと思います。
すぐに働き始めると決めなくても、自分で進められる準備はあります。
エージェントへの相談や求人への応募だけが、転職に向けた準備ではありません。
こうした準備をしておけば、働きたいと思ったときに、自分に合う求人を探したり、応募したりしやすくなると思います。
働き方についても、私の中には「働くなら正社員・フルタイム」という思いが強く、再就職先も正社員を前提に探していました。
でも今振り返ると、体調が許す状況なら、勤務日数や時間を抑えたパートや派遣も含めて考えてよかったのかもしれません。
少しずつ収入を得ながら、次の働き方を考える、という方法です。
ハルコ実際に私が選んだ方法ではありませんが、正社員に戻る以外の選択肢も持っておきたかったです
派遣という働き方が気になる方は、派遣に強いファル・メイトの紹介記事も参考にしてみてください。
支払い・給付の時期と、必要な手続きを確認する
退職後は、給与から天引きされていた税金や保険料を、自分で納める場面が増えます。
私も任意継続の保険料の納付期限を一度過ぎてしまい、慌てた経験がありました。
金額の確認とあわせて、支払いの期限や、必要な手続きも整理しておくと安心です。
① 納付書や案内が届いたら、期限と支払方法を確認する
- 納付書や案内は、届いたら開封する
- 支払額・納付期限・支払方法を確認する
- 期限をカレンダーに登録し、支払いが済んだら印をつける
任意継続は、保険料を期限までに納めないと資格を失う場合があります。期限を過ぎたことに気づいたら、そのままにせず、加入先へ早めに確認してください。
② 雇用保険は、初回の入金までの見通しも確認する
給付は「いくら受け取れるか」だけでなく、「いつごろから受け取れるか」も大切です。
退職してすぐに入金されるわけではないため、ハローワークで次の点を確認しておきます。
- 手続きに必要な書類
- 自分の場合の受給条件と、初回入金までの目安
- 説明会・失業認定日など、今後の予定
そのうえで、初回の入金までの生活費や税金・保険料を、手元のお金でまかなえるか確認しておくと、見通しを立てやすくなります。
③ 企業型DC・iDeCoに加入している場合は、退職時の手続きも確認する
日々の支払いとは別に、積み立ててきた年金資産の手続きも忘れずに確認しておきたいところです。
- 企業型DCに加入していた場合
退職後の資産の移し先と手続きの期限を、勤務先の担当者や案内書類で確認します。
原則として資格喪失後6か月以内に手続きをしないと、資産が自動移換され、運用できないまま手数料がかかることがあります。 - すでにiDeCoに加入している場合
退職によって公的年金の加入区分などが変わる場合は、変更手続きが必要です。
利用している金融機関に、必要な届出を確認します。
すべての制度を一度に覚える必要はありません。
まずは自分に関係するものについて、「何をする・いつまでに・どこに確認する」をメモしておくと、1つずつ進めやすくなります。
まとめ:退職後のお金を知って、休むための準備をする
退職してから再就職するまで、生活費に加えて税金や保険料、予定外の医療費など、さまざまなお金が出ていきました。
雇用保険の給付に助けられながら、足りない分は貯金や投資信託を取り崩してまかないました。
ここまで読んで、
「仕事を辞めて休むには、思ったよりお金も手間もかかるんだな」
と感じた方もいるかもしれません。
私も実際に経験して、退職前にもう少し確認しておけばよかったと思うことがあります。
ただ、当時の私には、つらい職場を離れて休みたいという気持ちが何より強かったんです。
お金の準備への反省と、休むことを選んだ気持ちは、どちらもあります。
これから退職して休むことを考えている方に、確認しておいてほしいのは、次の4つです。
- 休んでいるあいだに出ていくお金
毎月の生活費に加えて、税金・保険料や予定外の出費も見込んでおく。 - 入ってくるお金と、その時期
給付を受けられるか、いつごろ入金されるかを確認し、それまでの支払いも考えておく。 - 休む期間が長くなった場合の備え
再就職が予定より遅れたとき、手元のお金でどのくらい生活できるかを考えておく。 - 休んでいるあいだにできる準備
体調が落ち着いたら、譲れない条件や経験の整理など、自分のペースで進められる準備から始めてみる。
私は退職をきっかけに、それまで給与から引かれていたお金や、自分の生活に必要なお金と向き合うことになりました。
税金や保険料、雇用保険の給付など、お金周りでわからないことを1つずつ調べて、手続きをしてきました。
その経験は、これからの働き方や暮らしを考えるうえでも役立ったと感じています。
休む期間を最初から決められなくても、今あるお金と必要な支払いを整理することはできます。
まずは、自分の場合にいくらかかるのか、確認できるところから始めてみてください。
私の経験が、お金への漠然とした不安を少しでも減らし、自分に合った休み方や働き方を考えるきっかけになればうれしいです。
まだ辞めるかどうか迷っている方へ。今の職場で働きながらできる準備は、こちらにまとめています。

コメント